 EN
الأحداث الجيوسياسية وتأثيراتها على الأسواق المالية
بواسطة أكاديمية ضمان ماركتس
شارك المعرفة


لا تسير الأحداث من حولنا دائمًا كما نتوقع. فقد تندلع الحروب، أو تأخذ الانتخابات مسارًا غير متوقع، أو تُفرض رسوم جمركية بين ليلة وضحاها، كما حدث خلال رئاسة ترامب.
تُعدّ هذه أحداثًا جيوسياسية، وهي تغيّر طريقة تبادل الدول للتجارة وإنتاجها واستثمارها.
ولقراءة أي منها بشكل سليم وفهم استجابة الأسواق، عليك طرح أربعة أسئلة:
- ما الذي تغيّر فعليًا؟
- ما الدول أو القطاعات أو الشركات المعرّضة للتأثر؟
- هل يؤثر الحدث على العرض أم النمو أم التضخم؟
- إلى أي مدى كانت الأسواق تتوقع هذه الأخبار مسبقًا؟
كيف تصل التوترات الجيوسياسية إلى الأسواق المالية؟
تنتقل تأثيرات الأحداث الجيوسياسية إلى الأسواق المالية عبر أربعة مسارات رئيسية:
- التجارة – عندما تغيّر الرسوم الجمركية أو العقوبات ما يعبر الحدود.
- الصراع العسكري – عندما يتعرض الإنتاج أو الشحن لخطر مباشر.
- السياسة الحكومية – عندما تتدخل دولة في قطاع أو عملة.
- الدبلوماسية – عندما تنجح المفاوضات في تهدئة الوضع أو تنهار.
وتنعكس آثار المسارات الأربعة على أرباح الشركات والتضخم وتوقعات استجابة البنوك المركزية من خلال أسعار الفائدة.
تخيّل إغلاق ممر ملاحي بأهمية مضيق هرمز. يصبح النفط أو الوقود الذي يعبره أكثر ندرة وأعلى سعرًا. وتواجه الشركات التي تحتاج إلى هذه السلع تكاليف أكبر، تتحملها إما من أرباحها أو تمررها إلى العملاء عبر رفع الأسعار.
إلى ماذا يؤدي ارتفاع الأسعار؟ إلى التضخم. ثم يؤثر التضخم بدوره في توقعات أسعار الفائدة. ومع انتقال هذه الآثار، تكون الأسهم والسندات والعملات والسلع قد استجابت وتحركت جميعها بسبب إغلاق ممر مائي واحد.
وتولّد الأحداث الجيوسياسية أيضًا حالة من عدم اليقين، ولعدم اليقين تكلفته الخاصة. فلا أحد يعرف على وجه الدقة المدة التي سيستمر فيها الوضع، وهذا يفتح الباب أمام التقلبات.
لماذا تختلف ردود فعل الأسواق؟
تسعّر الأسواق ما تتوقعه، ولا تنتظر الأخبار دون تحرك.
وتكشف استجابة الأسواق لخبر عاجل الفارق بين ما حدث فعلًا وما كان مفترضًا مسبقًا.
أي إن الأسواق لا تتأثر كثيرًا بحدث متوقع يقع في موعده، أو بصدمة لا تبدو مهمة. لكن إذا جاء حدث متوقع أو صدمة جديدة أسوأ مما كان محسوبًا، فقد تتحرك الأسواق كلها في وقت واحد.
كما تكون التقارير الأولية عن الأحداث الجارية غير مكتملة عادةً. ففي حالة صراع مثلًا، قد يشير تقرير أولي إلى إصابة منشأة، دون معرفة حجم الضرر، أو إمكانية تحويل الإنتاج إلى موقع آخر، أو سرعة تدخل الحكومة، وغير ذلك.
ولذلك، قد تبالغ الأسواق في رد فعلها بسبب عدم اليقين. ومع ظهور الإجابات، غالبًا ما تتراجع الأسعار عن جزء من حركتها الأولى.
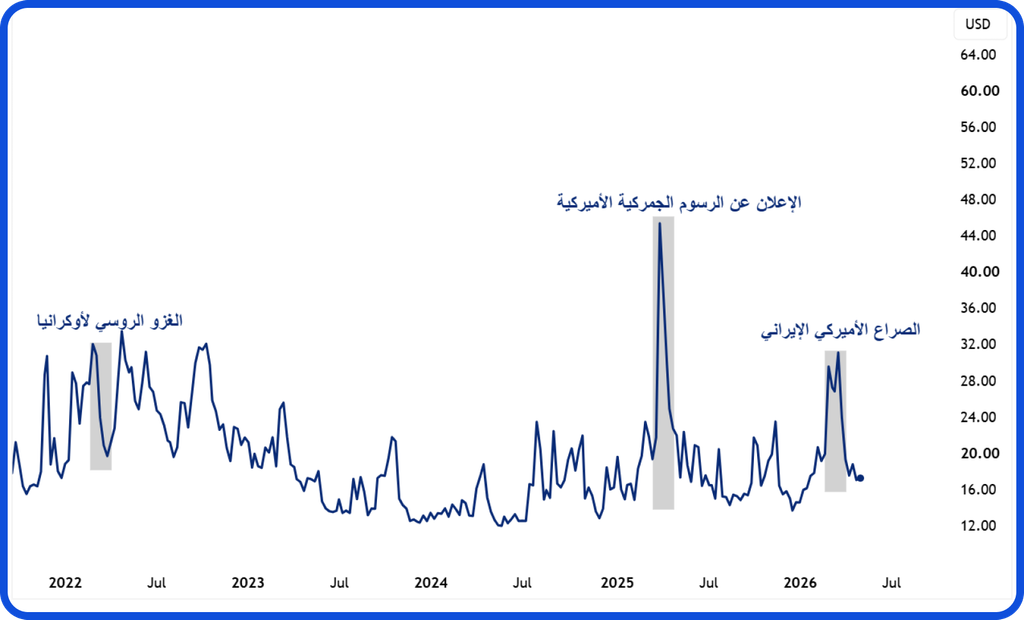
يمكنك متابعة هذا النمط عبر مؤشر VIX، أشهر مقاييس الخوف في وول ستريت. ويقيس المؤشر التقلبات المتوقعة لمؤشر S&P 500 خلال الثلاثين يومًا المقبلة، استنادًا إلى أسعار عقود الخيارات. ويوضح الرسم أعلاه أبرز قفزات VIX خلال السنوات الأربع الماضية.
كيف تستجيب الأسواق للأحداث الجيوسياسية؟
التأثير على أسواق الأسهم
أول ما يفعله المستثمرون في الأزمات هو بيع الأصول التي يصعب عليهم تسعيرها. ولا يتعلق الأمر بالذعر تمامًا، بل بعدم قدرة أحد على تحديد ما إذا كان الحدث سيستمر أسبوعًا أم عامًا. ومن وجهة نظر المستثمرين، فإن تقليص الانكشاف أقل تكلفة من التقدير الخاطئ.
وهنا أيضًا قد يصبح المؤشر مضللًا. فقد تختلف آثار صدمة نفطية كثيرًا بين قطاعات الأسهم. فمن المرجح مثلًا أن يحقق منتجو الطاقة ربعًا جيدًا بفضل ارتفاع أسعارها. وفي المقابل، تجد شركات الطيران التي تشتري النفط نفسه في صورة وقود للطائرات أن تكاليفها ترتفع بوتيرة يصعب احتواؤها.
وإذا أردت معرفة مدى اتساع الضرر في سوق الأسهم، فعادةً ما يتوقف ذلك على النقاط التالية:
- عدد الشركات المعرّضة للاضطراب.
- قدرتها على رفع أسعارها دون خسارة العملاء.
- مدة استمرار الحدث.
فالشركة التي تتمتع بقدرة على رفع الأسعار تمرر صدمة التكاليف وتواصل عملها، أما الشركة التي تفتقر إلى هذه القدرة فتتحمل الأثر في هوامش أرباحها.
تاريخيًا، تعافت أسواق الأسهم من معظم الصدمات الجيوسياسية بعد اتضاح الصورة. ويتتبع الجدول أدناه أداء مؤشر S&P 500 عقب أحداث جيوسياسية كبرى بين عامَي 1941 و2003.
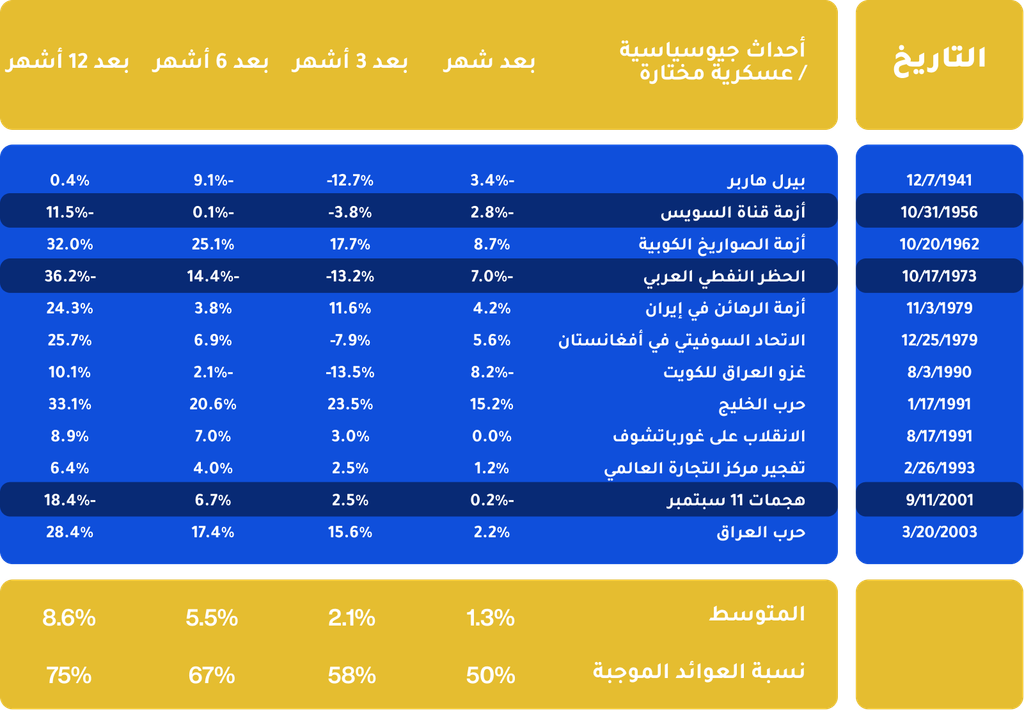
بعد شهر من كل حدث، بلغ متوسط العائد 1.3%، مع تسجيل عوائد موجبة في نصف الحالات فقط. وبعد اثني عشر شهرًا، بلغ المتوسط 8.6%، وكانت العوائد موجبة في ثلاث من كل أربع حالات.
ومن الاستثناءات الحظر النفطي العربي عام 1973، عندما زادت تكاليف الطاقة المرتفعة ضغوط التضخم والركود. فقد تراجع مؤشر S&P 500 بنسبة 36.2% خلال الاثني عشر شهرًا التالية.
التأثير على سوق العملات
يقارن زوج العملات بين اقتصادين. وعندما تضر أزمة بصادرات دولة أو تدفع المستثمرين إلى نقل أموالهم إلى مكان آخر، تضعف عملتها عادةً.
وتزداد الصورة تعقيدًا عند إدخال النفط في المعادلة. فقد ترفع قفزة أسعار الطاقة تكاليف الواردات لدى دولة مستوردة للطاقة مثل اليابان، بينما تستفيد دولة مصدّرة مثل النرويج من ارتفاع الأسعار.
وحتى في هذه الحالة، تتوقف النتيجة على العملة الأخرى في الزوج، وعلى توقعات قرارات كل بنك مركزي بشأن أسعار الفائدة.
غالبًا ما يُوصف الفرنك السويسري والين الياباني بأنهما ملاذان آمنان، وعادةً ما يؤديان هذا الدور في موجات العزوف عن المخاطرة المعتادة. لكن الين يكون أقل موثوقية عندما تتعلق الأزمة بالطاقة تحديدًا، للسبب الموضح أعلاه.
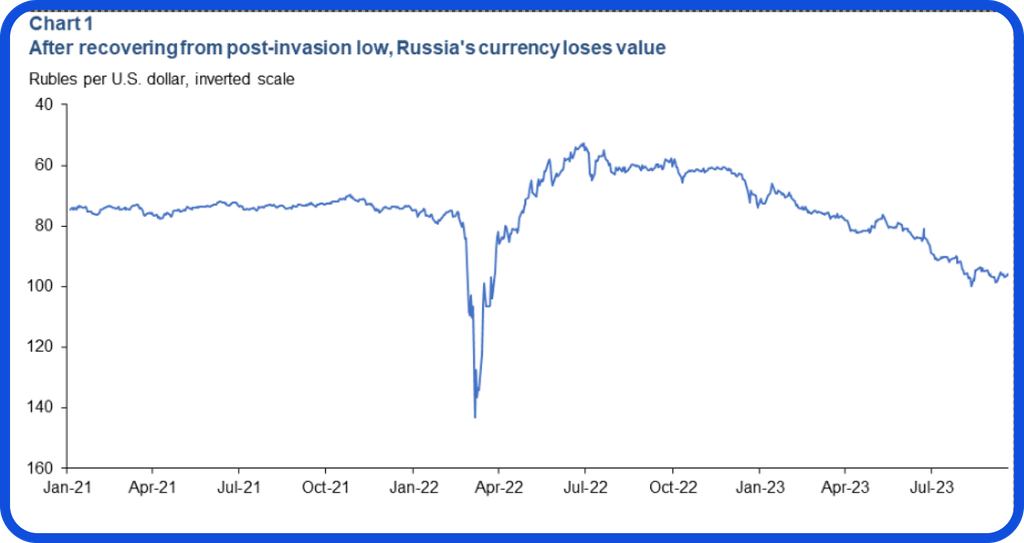
وقد يغيّر التدخل الحكومي أيضًا استجابة العملة للأزمة. ففي ذروة الغزو الروسي لأوكرانيا، تراجع الروبل الروسي إلى ما يتجاوز 140 روبلًا للدولار في أوائل مارس 2022، ثم تعافى إلى نحو 52 روبلًا بحلول منتصف العام، متجاوزًا مستواه السابق للحرب.
ولم يكن تعافي الروبل انعكاسًا للثقة في الاقتصاد الروسي، بل ساعدت القيود على حركة رؤوس الأموال في دعم العملة. لكن بحلول سبتمبر 2023، كان قد تراجع مجددًا إلى نحو 95 روبلًا للدولار، مع انخفاض عائدات التصدير وتقلّص الفائض التجاري.
وهذا يوضح أهمية فهم العوامل التي تحرّك العملة.
أسواق السلع
تتأثر السلع بالأحداث الجيوسياسية أولًا. فالمواد الخام تأتي من أماكن محددة وتسلك مسارات محددة. وإغلاق ممر ملاحي مهم يعني فقدان أحد مسارات الإمداد.
لنأخذ النفط مثالًا واضحًا. قبل اندلاع الحرب مع إيران في أواخر فبراير 2026، كان خام برنت يتداول قرب 70 دولارًا للبرميل. ومع الإغلاق الفعلي لمضيق هرمز، تجاوز لفترة وجيزة 126 دولارًا في أوائل مايو.
لكن السؤال الأجدى هو: لماذا لم يرتفع أكثر؟ فقد تراجعت مخزونات الخام الأميركية، بما فيها الاحتياطيات الاستراتيجية، بمقدار 79 مليون برميل، مع تدخل أكبر منتج في العالم لسد الفجوة. وتتبع أسعار النفط الفجوة بين الإمدادات المفقودة والبديلة أكثر مما تتبع الخبر بحد ذاته.
أما الذهب، فهو المجال الذي يتفاجأ فيه المبتدئون عادةً. فبصفته ملاذًا آمنًا، قد تتوقع أن تدفعه الحرب إلى الصعود. ومع ذلك، بلغ الذهب مستوى قياسيًا عند 5,595 دولارًا للأونصة في يناير 2026، ثم تراجع إلى نحو 4,110 دولارات بحلول يونيو، رغم استمرار الصراع مع إيران.
دفعت صدمة النفط التضخم الأميركي إلى 4.2% في مايو، مع ارتفاع تكاليف الطاقة بنسبة 23.5%. وعزز ذلك توقعات رفع أسعار الفائدة. ولأن الذهب لا يدر فائدة، تقل جاذبيته عند ارتفاعها. وصفته كملاذ آمن ليست سوى عامل من عدة عوامل، وقد يطغى عليها غيرها في أزمة تقودها أسعار الطاقة.
وينطبق المنطق نفسه على الغذاء. ففي عام 2022، قفزت أسعار القمح لأن روسيا وأوكرانيا من كبار المصدّرين، ولأن حركة الشحن في البحر الأسود كانت معرضة للخطر.
لذلك، عند أي تحرك في أسعار السلع، اطرح سؤالين: ما حجم الإمدادات المفقودة فعليًا؟ وهل يستطيع طرف آخر تعويضها؟
أسعار الفائدة وسياسات البنوك المركزية
تغيّر الأحداث الجيوسياسية توقعات الأسواق بشأن البنوك المركزية. فاضطراب إمدادات الطاقة يرفع تكاليف الوقود، ثم تنتقل هذه التكاليف إلى الأسعار في مختلف قطاعات الاقتصاد.
ثم تتزايد الضغوط؛ ففاتورة الطاقة نفسها تستنزف موارد الأسر والشركات وتبطئ النمو.
وتتعرض عوائد السندات لقوتين متعاكستين. فمخاوف التضخم وتوقعات تشديد السياسة النقدية تدفعها إلى الارتفاع، بينما يدفعها ضعف النمو والإقبال على السندات الحكومية إلى الانخفاض.
أمثلة على التوترات الجيوسياسية
- صراع الشرق الأوسط عام 2026: دخلت الولايات المتحدة حربًا مع إيران في أواخر فبراير 2026، وأغلقت إيران مضيق هرمز الذي يعبره نحو 20% من النفط العالمي. وقفز خام برنت من 72 إلى 126 دولارًا قبل أن يتراجع. وساهم اضطراب إمدادات الطاقة في التضخم، ما دفع البنوك المركزية حول العالم إلى رفع أسعار الفائدة.
- الحرب الروسية الأوكرانية: غزت روسيا أوكرانيا في 24 فبراير 2022، ما رفع أسعار النفط والغاز والمنتجات الزراعية، نظرًا إلى أن البلدين من كبار مصدّري السلع. وتراجع مؤشر STOXX 600 بنحو 3.3% في ذلك اليوم، ليصبح أقل بنحو 10% من ذروته القياسية في يناير. وارتفعت أسعار القمح أيضًا لأن روسيا وأوكرانيا من كبار المورّدين، فيما زادت احتمالات تشديد العقوبات الغربية المخاوف بشأن الإمدادات.
- الحرب التجارية بين الولايات المتحدة والصين: بدأت الحرب التجارية بين البلدين في عام 2018 ولم تنتهِ فعليًا. ودفعت الرسوم الجمركية التي فرضها الرئيس ترامب في ولايته الثانية الأسهم العالمية إلى نطاق السوق الهابطة، فيما ارتفع الذهب إلى مستويات قياسية جديدة، وصولًا إلى 3,500 دولار للأونصة. ولم تُطلق رصاصة واحدة، ومع ذلك أدت إلى أكبر قفزة في رسم مؤشر VIX أعلاه.
- هجمات 11 سبتمبر: ظلت البورصات الأميركية مغلقة لأربعة أيام تداول بعد الهجمات. وعند استئناف التداول في 17 سبتمبر، هبط داو جونز بنحو 700 نقطة، أي قرابة 7%، وخسر مؤشر S&P 500 نسبة 11% خلال الأسبوع التالي. وهوت أسهم شركات الطيران، بينما ارتفعت أسهم شركات الدفاع مع زيادة الحكومة إنفاقها الدفاعي.
الخلاصة
تغري الأحداث الجيوسياسية بتبنّي افتراض فوري: الحرب تعني ارتفاع الذهب، واضطراب النفط يعني صعود الخام، وعدم اليقين السياسي يعني تراجع الأسهم.
لكن الأسواق لا تتبع قواعد بهذه البساطة. والأجدى هو الانطلاق من الآثار الاقتصادية والعودة منها إلى فهم الحدث.
إذا ارتفع النفط، اسأل ما إذا كان اضطراب الإمدادات مرشحًا للاستمرار، وما إذا كان المنتجون الآخرون قادرين على تعويض النقص.
وإذا ارتفعت عملة خلال أزمة، فانظر إلى تدفقات رؤوس الأموال وتوقعات أسعار الفائدة واحتمالات التدخل الحكومي.
وإذا رأيت تحركًا حادًا في السوق عقب خبر، ففكّر في مدى توقع المستثمرين لهذا الخبر مسبقًا.
والأهم من ذلك كله، افصل بين ما حدث فعلًا وما تتوقع حدوثه لاحقًا. فهما أمران مختلفان، والثاني أقل يقينًا بكثير.
أحيانًا، تكون الخلاصة الأكثر فائدة هي أنك لا تملك بعد معلومات كافية للوصول إلى خلاصة.
شارك المعرفة
بواسطة أكاديمية ضمان ماركتس
هذه ليست نصيحة استثمارية. الأداء السابق لا يعد مؤشراً على النتائج المستقبلية. رأس مالك معرض للخطر، يرجى التداول بمسؤولية.